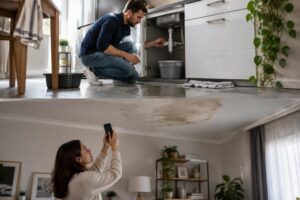
En rentrant chez elle, Nora découvre une auréole au plafond de sa cuisine. Son voisin du dessus vient de lancer une lessive, mais rien ne prouve que sa machine soit en cause : l’eau peut aussi avoir suivi une canalisation commune avant d’apparaître à l’étage inférieur. Nora n’a pourtant pas besoin d’attendre le plombier pour agir. L’occupant dont le logement est touché déclare le dégât des eaux à sa propre assurance habitation, même si la fuite semble venir d’ailleurs. Le voisin vérifie ses installations et contacte son assureur s’il est lui-même touché ou susceptible d’être à l’origine du dommage. Si Nora est locataire, elle prévient aussi son propriétaire ; si une partie commune est en cause, elle alerte le syndic de copropriété. Ces démarches se complètent : appeler le syndic ou envoyer un constat au voisin ne remplace pas la déclaration de sinistre. Reste à distinguer trois questions que l’urgence fait facilement confondre : qui ouvre le dossier, qui organise la recherche de la fuite et qui prend en charge les réparations ? La réponse peut changer selon que l’eau s’échappe d’un appareil, d’une conduite encastrée ou d’une colonne commune, mais la première démarche de Nora, elle, ne change pas.
Fuite d’eau dans un appartement à l’étage : qui doit faire la déclaration de sinistre ?
Deux logements peuvent être concernés par la même fuite d’eau sans que leurs occupants aient le même rôle. Celui qui découvre des dommages chez lui les signale à son assureur ; celui dont une installation est susceptible d’être à l’origine de l’écoulement avertit le sien, même si son propre sol a séché et qu’il ne réclame aucune indemnisation pour ses biens. Déclarer les faits n’équivaut pas à reconnaître sa responsabilité.
Le locataire déclare le dégât des eaux sans attendre le propriétaire
Dans le cas de Nora, locataire d’un appartement à l’étage, le premier interlocuteur est l’assureur de son logement. Elle lui indique la date de découverte, les pièces touchées et les dommages visibles, puis précise que l’origine n’est pas confirmée. Si elle a déjà contacté l’occupant du dessus ou le gestionnaire de l’immeuble, elle peut communiquer leurs coordonnées, mais elle n’a pas besoin de les avoir pour ouvrir le dossier.
Elle prévient également son propriétaire ou l’agence qui gère la location. Le bailleur doit pouvoir organiser les interventions qui le concernent, notamment lorsqu’une conduite encastrée ou un élément du logement loué doit être examiné. S’il possède une assurance propriétaire non occupant, il peut la solliciter selon la situation, notamment si ses propres biens sont atteints ou si son intervention est nécessaire ; sa démarche ne dispense pas Nora de la sienne.
Le voisin du dessus et le syndic n’ont pas le même rôle auprès des assureurs
Si le voisin du dessus repère un tuyau de lave-linge débranché, il peut couper l’arrivée d’eau appropriée et décrire l’incident à son assureur. S’il ne voit rien d’anormal, un signalement reste utile lorsqu’une fuite provenant de son logement est plausible : il peut rapporter le plafond mouillé chez Nora sans inventer de diagnostic. À l’inverse, la seule présence d’un appartement au-dessus de l’auréole ne suffit pas à désigner son occupant comme responsable.
| Situation constatée | Qui prévenir ? | Quelle démarche effectuer ? |
|---|---|---|
| Le logement loué présente des traces d’humidité | Assureur du locataire, puis bailleur ou agence | Déclarer les dommages visibles et transmettre les premières photos. |
| Un appareil de l’étage supérieur semble fuir | Assureur de l’occupant du dessus et assureur du logement touché | Faire un signalement chacun de son côté et décrire les faits sans attribuer prématurément la responsabilité. |
| Une colonne d’eau ou la toiture est suspectée | Syndic et assureurs des logements touchés | Demander une intervention sur les parties communes et ouvrir les dossiers individuels en parallèle. |
| Un appartement vacant est touché | Propriétaire et son assureur, selon les garanties souscrites | Signaler les dommages, vérifier le contrat et organiser l’accès au logement. |
Si plusieurs étages sont atteints, chacun signale les dommages qu’il constate dans son propre logement. Le syndic, lui, centralise les informations utiles sur l’immeuble, fait intervenir un professionnel sur les parties communes et contacte l’assureur de la copropriété si la situation le justifie. Un numéro de dossier ouvert pour l’immeuble ne vaut pas déclaration pour les occupants.
Un propriétaire qui habite lui-même le bien suit le même réflexe : il contacte son assureur, sans attendre qu’un tiers reconnaisse avoir provoqué le dommage. Si son logement est la source présumée mais que seul l’étage inférieur présente des traces, il signale tout de même les faits à son assureur, au titre de la garantie susceptible d’être mobilisée. Le lieu où l’eau apparaît détermine qui doit signaler les dommages ; il ne suffit pas à déterminer d’où elle vient.
Déclaration de dégât des eaux : quel délai respecter et quelles preuves envoyer ?
Pour Nora, le dossier commence le soir où elle voit la tache, pas le jour où le plombier en trouve la cause. Le Code des assurances prévoit que le délai fixé par le contrat ne peut pas être inférieur à cinq jours ouvrés à compter du moment où l’assuré a connaissance du sinistre. Il faut vérifier le délai exact dans les conditions du contrat et utiliser le canal prévu : espace client, application, téléphone ou courrier, selon les modalités indiquées par l’assureur.
Déclarer une fuite d’eau même si l’origine reste inconnue
Si le formulaire demande d’indiquer la cause, Nora peut écrire : « Infiltration constatée au plafond de la cuisine ; origine non déterminée à ce jour. » Cette formulation est plus utile qu’une affirmation incertaine sur le logement supérieur, car elle sépare ce qu’elle a vu de ce qu’il reste à vérifier. Elle complète ensuite le dossier lorsque le professionnel remet son rapport ou qu’un voisin communique des informations nouvelles.
La date de découverte compte notamment au retour d’une absence : il faut noter le jour où le dommage a été constaté et préciser si l’on ignore depuis quand l’eau s’écoule. Si le délai est déjà dépassé, mieux vaut déclarer immédiatement et expliquer les circonstances. Un retard n’entraîne pas automatiquement un refus : pour opposer une déchéance prévue au contrat, l’assureur doit notamment établir que ce retard lui a causé un préjudice.
Photographier les dommages et utiliser le constat amiable de dégât des eaux
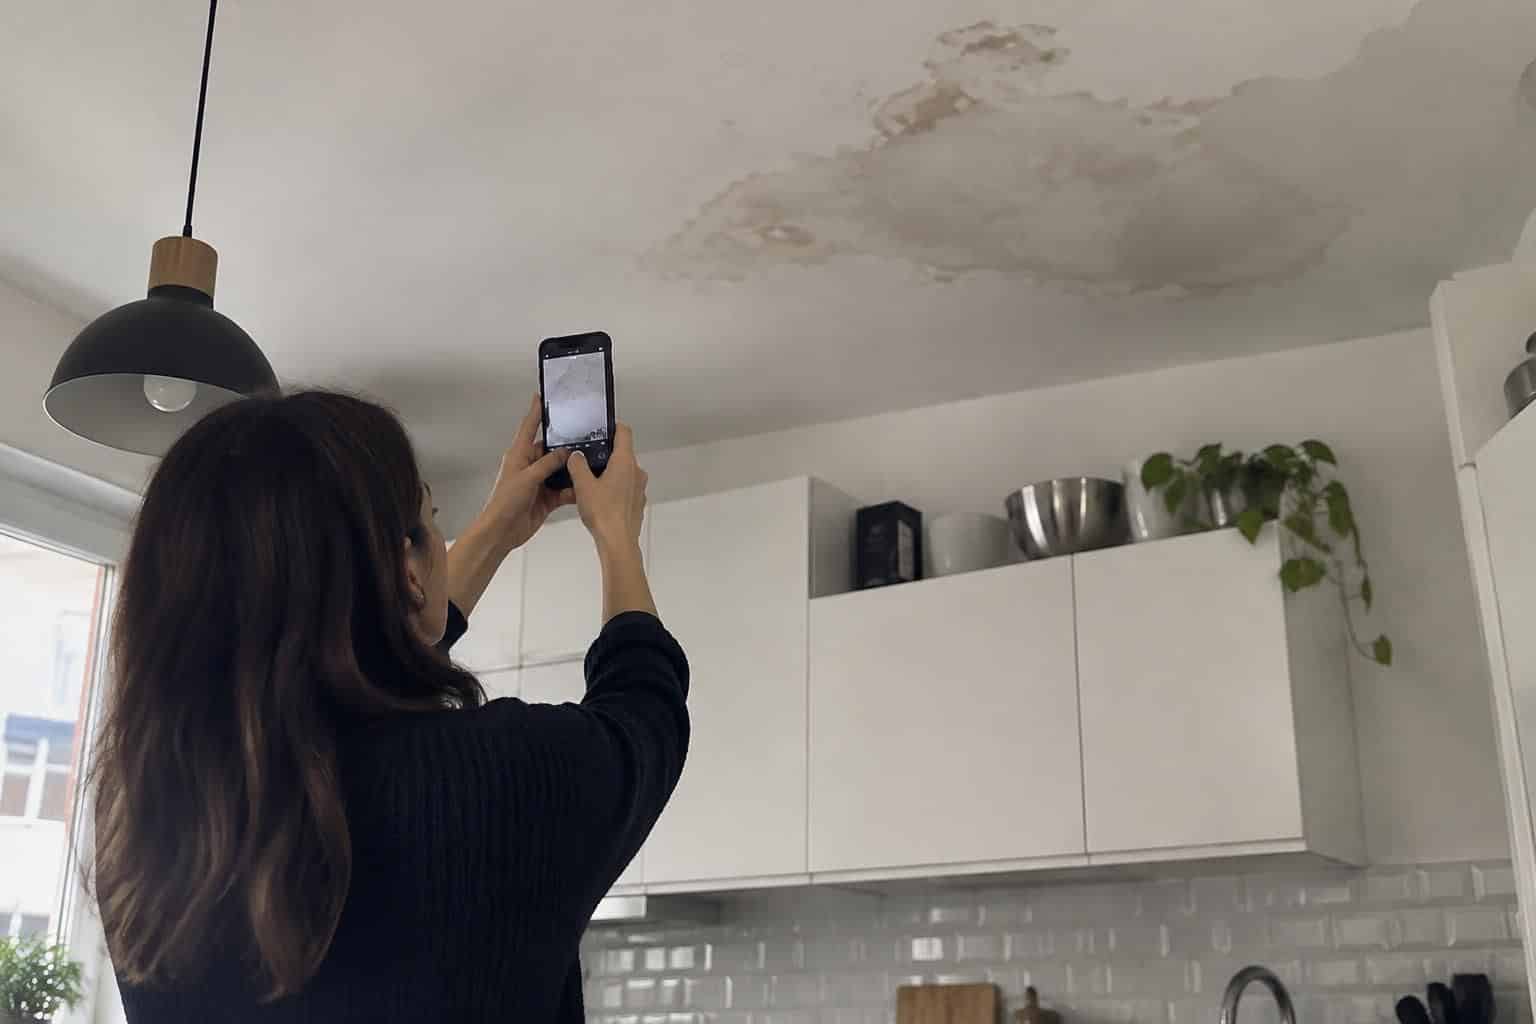
Une photo rapprochée montre l’état de la peinture, tandis qu’une vue d’ensemble situe la tache par rapport à une gaine ou à la fenêtre. Nora conserve les clichés successifs si l’auréole s’agrandit et note l’heure d’une reprise de l’écoulement. Ce journal aide à retracer les faits, mais une coïncidence avec l’usage de la douche du dessus ne remplace pas un diagnostic.
- Identifier le dossier : indiquer le numéro de contrat, l’adresse, l’étage, la date du constat et les coordonnées utiles déjà connues.
- Décrire les dommages : citer les plafonds, murs, sols ou objets atteints et joindre des images permettant de situer chaque zone.
- Conserver les justificatifs : garder les factures d’achat disponibles, les devis, les échanges avec les intervenants et les factures d’urgence.
- Garder une trace de l’envoi : télécharger le récépissé ou demander le numéro attribué au dossier après un appel.
Le constat amiable de dégât des eaux facilite l’échange d’informations entre les parties. Nora et son voisin peuvent le remplir ensemble en décrivant uniquement les faits établis et en laissant l’origine indéterminée si nécessaire. Si le voisin est absent, refuse de signer ou conteste l’origine, Nora envoie sa déclaration et ses justificatifs sans attendre ; elle explique simplement pourquoi le constat commun n’a pas été rempli.
Ce guide pratique de la garantie dégâts des eaux détaille les étapes à suivre entre le premier signalement et la demande d’indemnisation. L’enjeu immédiat n’est pas de fournir un dossier complet en une seule fois : une déclaration datée, puis enrichie au fil des vérifications, est préférable à un dossier complet envoyé trop tard.
Voisin du dessus ou partie commune : qui organise la recherche de fuite ?
L’auréole de Nora se trouve juste sous la salle de bains du voisin. Pourtant, après vérification, le sol de cette pièce est sec ; le plombier s’intéresse à la gaine technique qui traverse les étages. Dans un immeuble, l’eau peut cheminer dans un doublage ou le long d’une conduite avant de devenir visible. Le point où l’eau ressort n’est donc pas nécessairement le point où elle s’échappe.
Limiter l’écoulement et obtenir l’accès au logement supérieur
Lorsqu’un robinet, un appareil ou un raccord est manifestement en cause, fermer l’arrivée d’eau correspondante permet de limiter les dommages si la vanne est accessible sans danger. Si l’eau atteint un luminaire, une prise ou le tableau, il ne faut pas toucher aux équipements électriques exposés. En cas de danger immédiat, on s’éloigne de la zone et on appelle les secours ; la recherche de l’origine peut attendre la mise en sécurité.
Si le voisin est absent, Nora lui laisse un message factuel et contacte le syndic pour faciliter la prise de contact ou organiser une intervention sur une installation commune. Elle n’entre pas dans le logement sans autorisation et ne manœuvre pas elle-même une vanne collective qu’elle ne connaît pas. Si une conduite commune alimente la fuite, une fermeture coordonnée par le gestionnaire ou son prestataire évite de prolonger l’écoulement tout en informant les autres résidents de la coupure.
Faire la différence entre recherche de fuite et réparation de la canalisation
La recherche sert à localiser précisément l’origine de l’eau. Elle peut commencer par des mesures d’humidité, un contrôle des raccords accessibles ou des essais ciblés ; si cela ne suffit pas, il peut être nécessaire d’ouvrir un coffrage. Cette ouverture change la nature de l’intervention : avant les travaux, hors urgence, le propriétaire et l’assureur concerné doivent être associés à la décision afin de préciser qui mandate le prestataire et quelles dépenses sont prises en charge.
Lorsque la convention IRSI s’applique, l’assureur de l’occupant organise en principe la recherche dans le local qu’il assure. L’assureur du propriétaire non occupant intervient notamment lorsqu’une recherche destructive doit être menée dans le logement loué ou lorsque celui-ci est vacant. Pour une recherche dans les parties communes, c’est en principe l’assureur de l’immeuble qui intervient, en lien avec le syndic ; un cas particulier ou une urgence justifie de faire confirmer le circuit avant d’avancer des frais non indispensables.
Le rapport du plombier doit distinguer ce qui a été observé, l’emplacement de la fuite et la réparation réalisée ou préconisée. Si la conduite traverse une gaine, le syndic vérifie aussi sa qualification au regard du règlement de copropriété : être située derrière une cloison privative ne suffit pas à la rendre privative. De même, pour une infiltration liée à la façade ou à la toiture, il faut examiner les garanties sans déduire une prise en charge automatique, comme l’illustre cet article sur les dommages liés à l’étanchéité du bâtiment.
Dans le cas de Nora, le professionnel localise finalement une fuite sur la colonne commune, puis le syndic fait réparer la conduite. Nora transmet le rapport à son assureur : l’origine est désormais établie, mais il reste à évaluer la peinture, les autres revêtements et les éventuels biens abîmés. Trouver la fuite, réparer sa source et remettre le logement en état sont trois interventions distinctes.
Convention IRSI et assurance habitation : quel assureur gère le dégât des eaux ?
La convention IRSI, pour « indemnisation et recours des sinistres immeuble », répartit certaines tâches entre assureurs adhérents. Elle peut s’appliquer à un dégât des eaux dans un immeuble lorsque ses conditions sont remplies, notamment si les dommages matériels ne dépassent pas 5 000 euros hors taxes par local sinistré. Elle n’est ni un contrat que l’occupant doit souscrire ni une garantie supplémentaire qui rendrait automatiquement toute dépense remboursable.
Comprendre le rôle de l’assureur gestionnaire et les seuils IRSI
Dans une location occupée classique, l’assureur du locataire est en principe l’assureur gestionnaire du local touché. Cela lui donne un rôle dans l’instruction du dossier : il recueille les informations, examine la situation et organise les suites relevant de ce cadre. Des configurations comme un logement vacant, une location meublée ou saisonnière, ou l’absence d’assurance de l’occupant peuvent modifier cette désignation.
La convention distingue deux tranches : jusqu’à 1 600 euros hors taxes de dommages par local, puis au-delà de 1 600 et jusqu’à 5 000 euros hors taxes. Dans la première, le traitement entre assureurs est généralement plus simple ; dans la seconde, le gestionnaire diligente en principe une expertise pour compte commun. Au-delà de 5 000 euros pour un local, sa gestion ne relève pas du dispositif IRSI, ce qui ne signifie pas que l’assurance cesse de couvrir les dommages : les contrats et les autres règles applicables prennent le relais.
Prenons un exemple : chez Nora, les dommages retenus sont évalués à 950 euros hors taxes. Au même moment, dans le logement voisin touché par la même colonne, un parquet et des plinthes doivent être déposés, pour un montant retenu de 2 700 euros hors taxes. Les deux appartements ne relèvent pas de la même tranche, car le seuil s’apprécie par local sinistré, non en additionnant toutes les factures de l’immeuble.
Distinguer assureur gestionnaire, garantie du contrat et responsabilité
Le professionnel qui instruit le dossier n’est pas désigné parce que son assuré est responsable. Nora peut donc recevoir des demandes de pièces de son propre assureur alors que la fuite provient d’une colonne gérée par la copropriété. Les éventuels recours entre assureurs se traitent séparément et n’obligent pas Nora à rechercher seule quel contrat doit payer chaque poste avant de faire sa déclaration.
Si le logement du dessus était inoccupé au moment du sinistre, son propriétaire aurait intérêt à vérifier les garanties de son assurance propriétaire non occupant pour un logement vacant. La vacance complique parfois l’accès au bien et change le circuit de gestion ; elle ne dispense pas Nora de maintenir son propre dossier. Si deux assureurs se renvoient la demande, elle peut demander par écrit qui gère son local et à qui transmettre les devis.
Enfin, le seuil d’une tranche ne prédit pas la somme qui sera versée. Pour savoir ce qui revient à l’assuré, il faut distinguer l’évaluation des dommages des garanties mobilisées, puis vérifier les limites du contrat et l’éventuelle franchise applicable. La convention règle les relations entre assureurs ; le décompte d’indemnisation explique ce qui vous est effectivement versé.
Après la déclaration de sinistre : quand réparer et comment vérifier l’indemnisation ?
La colonne est réparée, mais le plafond de Nora reste humide et la peinture s’écaille. Repeindre aussitôt risque d’enfermer l’humidité et de voir les traces réapparaître. La remise en état doit donc attendre que la cause soit supprimée, que le support soit suffisamment sec et que l’assureur ait indiqué s’il lui faut un devis, des photos complémentaires ou une expertise.
Intervenir en urgence sans faire disparaître les preuves du dégât des eaux
Les mesures nécessaires pour empêcher l’aggravation n’ont pas à attendre : Nora peut déplacer une table, protéger ses objets et faire cesser un écoulement urgent. Si une intervention ne peut pas être différée, elle demande au prestataire de détailler ce qu’il a constaté et fait sur place, et garde la facture. En revanche, pour une dépose ou une rénovation qui peut attendre, un accord écrit sur les modalités de prise en charge évite de découvrir après coup qu’il manque une pièce au dossier.
Si un objet doit être éliminé pour des raisons de sécurité ou de salubrité, Nora le photographie et relève, si possible, sa marque, sa référence et son état avant de le jeter. Pour les objets qu’elle peut conserver sans risque, elle suit les consignes de l’assureur. Un devis de remise en état est aussi plus facile à examiner lorsqu’il sépare l’assèchement éventuel, la préparation du support et la réfection de la peinture, plutôt que de regrouper tous les travaux sur une seule ligne.
Vérifier le décompte de l’assurance habitation avant de commander les travaux
Le coût d’une recherche, la réparation de l’élément à l’origine de l’écoulement et les dommages qu’il a provoqués ne suivent pas toujours les mêmes garanties. Une police peut couvrir la remise en état du plafond et certaines dépenses de recherche sans rembourser le remplacement du raccord défectueux. Nora vérifie donc à quel dossier rattacher chaque facture, au lieu de joindre indistinctement l’intervention sur la colonne et les travaux de peinture dans sa cuisine.
Le décompte permet de comparer les postes retenus avec les devis : quel montant a été admis pour le plafond, les meubles personnels sont-ils pris en compte, une franchise ou une vétusté est-elle appliquée ? Certains contrats prévoient qu’une partie du montant n’est versée qu’après présentation des factures. Si le devis comprend une amélioration, comme le remplacement d’un revêtement standard par un matériau plus coûteux, mieux vaut demander comment le surcoût sera traité avant de signer.
Le bailleur doit être informé du calendrier si la remise en état touche un élément du logement qui lui appartient ou nécessite son accord. Il peut suivre les travaux qui lui incombent pendant que Nora transmet à son assureur les justificatifs relatifs à ses propres biens. En cas de désaccord sur un poste, elle demande d’abord une explication écrite et joint les éléments manquants ou un devis détaillé ; si la réponse ne règle pas le litige, elle peut saisir le service réclamations, puis le médiateur compétent selon la procédure applicable.
Chez Nora, l’entreprise revient vérifier l’humidité avant de reprendre la peinture. Cette visite lui évite de payer une finition sur un support encore humide et donne à l’assureur un devis fondé sur l’état réel du plafond. On arrête l’eau tout de suite ; on remet en état durablement une fois le support sec et les modalités de prise en charge clarifiées.
Dois-je déclarer le dégât des eaux si le voisin du dessus a déjà appelé son assurance ?
Oui. Si votre logement est touché, adressez votre propre déclaration à votre assureur. Le dossier ouvert par le voisin ne remplace pas le vôtre.
Puis-je déclarer une fuite sans constat amiable signé ?
Oui. Décrivez les dommages, indiquez la date de découverte et joignez les preuves disponibles. Vous pourrez transmettre le constat plus tard si les parties le remplissent.
Mon plafond est mouillé, mais il n’y a aucune fuite visible chez le voisin : qui appeler ?
Prévenez votre assureur et, si vous êtes locataire, votre bailleur. Alertez aussi le syndic si une conduite commune ou la toiture est suspectée. Ne désignez pas de responsable avant la recherche de fuite.
L’assurance paie-t-elle le remplacement du tuyau à l’origine de la fuite ?
Pas automatiquement. Le contrat peut couvrir les dommages causés par l’eau ou certains frais de recherche sans prendre en charge le remplacement du tuyau ou de l’appareil défectueux. Vérifiez chaque poste avec l’assureur.