
En bref :
- Les foyers doivent choisir entre des formules adaptées à la diversité des besoins du ménage et à la maîtrise du budget.
- La mutuelle famille offre une couverture globale, particulièrement efficace pour les enfants et les situations familiales récurrentes.
- La mutuelle individuelle senior cible les besoins propres aux personnes âgées, avec une attention renforcée pour les soins chroniques et les appareillages.
- Les options évoluent vers plus de personnalisation, grâce à des garanties dentaires, optiques et médecines douces adaptées au prorata des risques et de l’âge.
- La téléconsultation et les services digitaux s’imposent comme des critères clés pour une gestion fluide du contrat et des remboursements.
Dans un contexte où le vieillissement démographique et les exigences budgétaires imposent une approche plus stratégique, la question de « comment choisir mutuelle » se pose avec une acuité nouvelle. Les formules famille et les formules individuelles seniors répondent à des logiques différentes : l’une vise la couverture de l’ensemble du foyer et des jeunes enfants, l’autre optimise les garanties spécifiques liées à l’âge. Ce décalage ne signifie pas que les deux options s’excluent nécessairement; bien au contraire, il est possible d’associer les avantages des deux mondes dans un seul contrat, afin de protéger chaque membre du foyer sans sacrifier la cohérence budgétaire. En 2026, les offres évoluent vers des packages plus modulaires et des options de personnalisation plus fines, avec des garanties dédiées telles que la prise en charge des prothèses auditives, des forfaits dentaires élargis et des prestations optiques avancées. Pour les familles, l’objectif reste d’obtenir une couverture « complète » et homogène, tandis que les seniors recherchent une efficacité sur les postes les plus coûteux et les actes nécessaires à long terme. Dans ce paysage, il devient crucial d’évaluer les besoins réels de chaque profil, d’estimer les coûts sur le long terme et de vérifier les conditions de remboursement, afin d’éviter les surprises lors des restitutions.
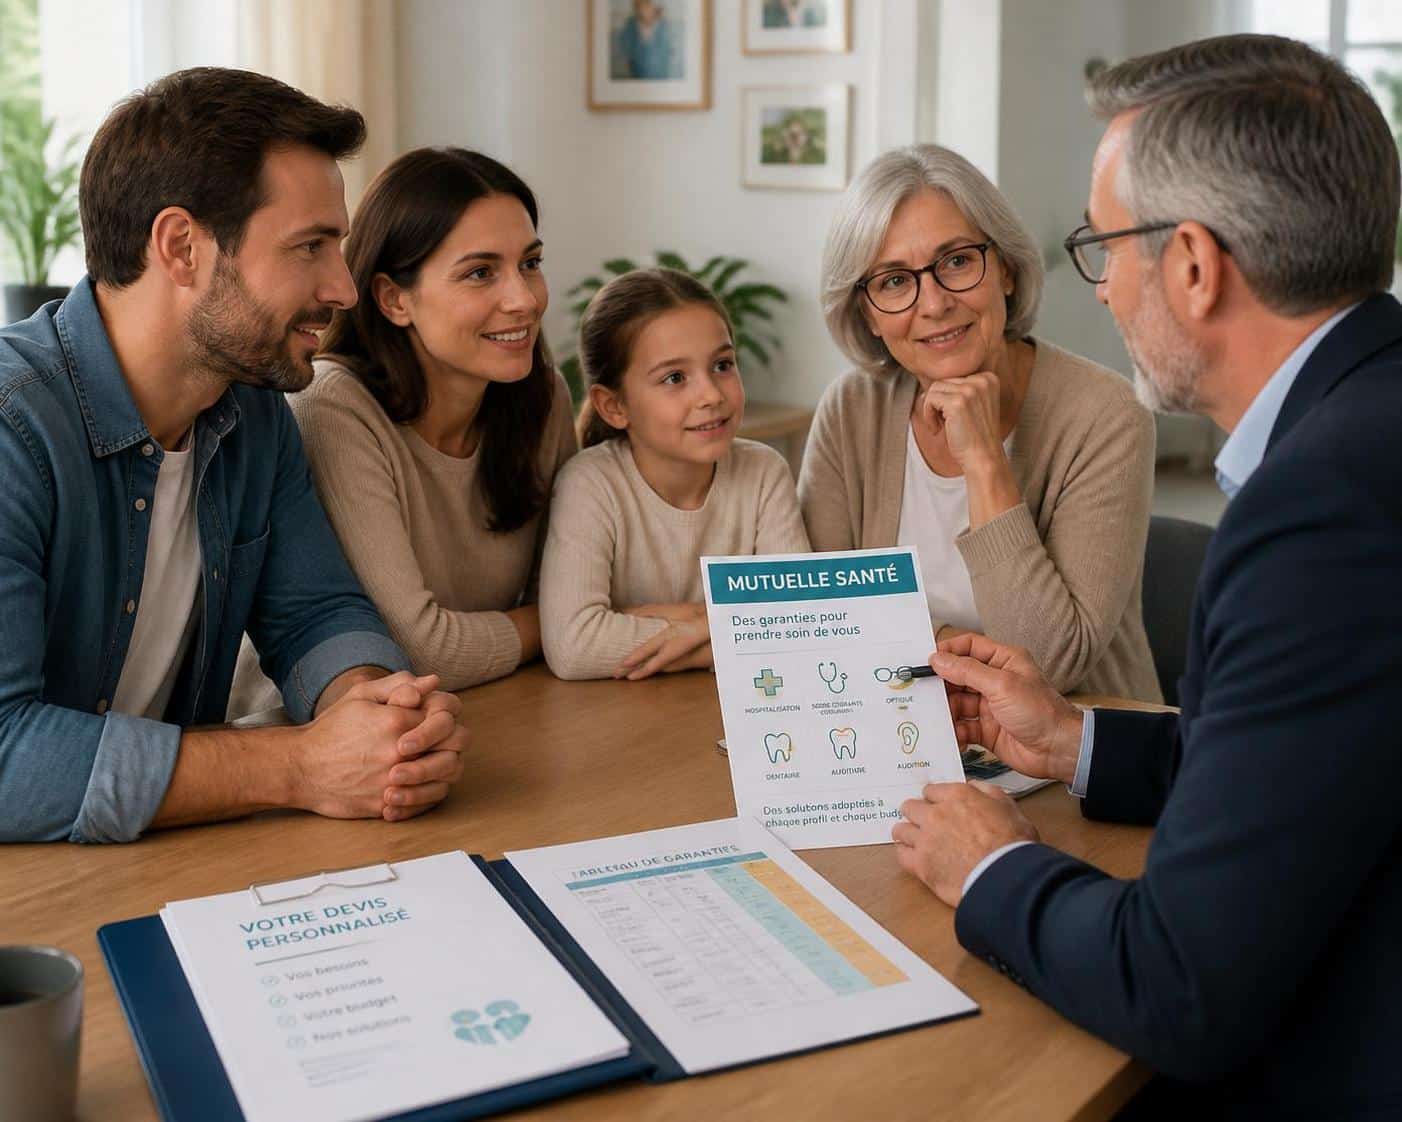
Formules famille vs mutuelle individuelle senior : comprendre les fondamentaux et les besoins mutuelle
La comparaison entre les formules est avant tout une question de structure et de finalité. Une mutuelle familiale est conçue pour absorber les coûts de soins sur l’ensemble du foyer, en particulier les soins pédiatriques et la maternité, tout en offrant des garanties transversales utiles à tous les membres. Cette approche mutualisée permet souvent des tarifs plus attractifs par membre lorsque l’on augmente le nombre d’assurés, grâce à des mécanismes de tarification dégressive et à l’optimisation des garanties les plus utilisées. Pour les jeunes familles, l’avantage se mesure aussi en termes de prévention et de suivi pédiatrique, ainsi que dans l’accompagnement de la petite enfance, qui nécessitent fréquemment des soins dentaires précoces, des visites médicales régulières et des prises en charge optiques pour les enfants. De plus, les offres « famille » intègrent fréquemment des prestations liées à la prévention et à la maternité, des postes qui peuvent peser fortement sur le budget familial si l’on ne dispose pas d’un cadre collectif.
À l’inverse, la mutuelle senior individuelle est taillée pour les besoins spécifiques des personnes âgées. Elle vise à combler les lacunes des régimes de base et à offrir une couverture accrue sur les postes coûteux: prothèses auditives, orthodontie avancée, soins dentaires plus complets, et une meilleure prise en charge des ailments chroniques. Cette spécialisation se traduit aussi par une tarification ajustée à l’âge et au niveau de risque, avec une attention particulière portée à la prise en charge des dépassements d’honoraires et à la longue durée d’hospitalisation éventuelle. L’objectif n’est pas uniquement de « couvrir » mais surtout d’optimiser les remboursements sur les soins les plus utilisés par les seniors, en cohérence avec les parcours de soin prévus dans une stratégie de protection sociale durable.
Pour les seniors et les familles, la question du choix mutuelle se joue aussi dans les détails: les garanties liées à l’optique et à l’audition ont pris une place centrale dans les offres récentes, et certaines formules proposent des forfaits dédiés qui facilitent le suivi de la vue ou l’ajustement des aides auditives. L’écosystème des complémentaires santé a aussi évolué vers une meilleure intégration des services digitaux: téléconsultations remboursées, suivis en ligne et alertes personnalisées pour les renouvellements. Dans ce contexte, le lecteur est invité à considérer non seulement le montant du remboursement théorique, mais aussi la prévisibilité et la facilité d’usage des services inclus.
Le choix entre « mutuelle famille » et « mutuelle senior » ne se réduit pas à une opposition binaire. Il s’agit d’évaluer les besoins réels du foyer et les coûts attendus sur plusieurs années. Vous pouvez, selon le cas, combiner les avantages des deux approches dans un même cadre, afin de sécuriser un socle commun solide tout en renforçant les garanties les plus coûteuses pour les seniors. Pour en savoir plus sur les nuances générales et les conseils pratiques, vous pouvez consulter des guides qui décryptent les avantages et incertitudes des options disponibles.
Exemples concrets et chiffres clés à la loupe: dans une famille avec deux enfants et un parent seniors, la formule famille peut proposer un coût par personne plus avantageux que l’addition isolée de deux contrats seniors et familiaux séparés, en raison de la mutualisation et de la répartition des postes pédiatriques (que l’on retrouve souvent sous les rubriques « soins pédiatriques », « maternité » et « optique pour enfants »). En outre, les offres récentes alignent les garanties d’urgence et de prévention sur des standards plus élevés, afin de répondre à la demande d’un bouquet de services élargi pour tous les âges.
Pour s’informer et comparer, on peut accéder à des ressources spécialisées qui détaillent les garanties et les coûts. Par exemple, lire des analyses dédiées peut aider à déduire les meilleures options en fonction du profil: Comprendre les avantages et choisir l’option idéale ou encore Couverture dentaire et soins bucco-dentaires. Ces ressources aident à clarifier les enjeux liés à la prévention, à la dentisterie et à l’optique dans les deux scénarios.
En pratique, il convient d’étudier les postulations et de comparer les garanties: une tarification dégressive au nombre d’assurés peut faire baisser les coûts pour la famille, alors que pour les seniors, les garanties renforcées sur les appareils et les soins chroniques offrent une marge de financement plus sûre face à l’augmentation des dépenses de santé liée à l’âge.
Les points clés à retenir
- La mutuelle famille privilégie la couverture globale et la prévention pour tous les membres, avec des prestations pédiatriques et maternité souvent incluses.
- La mutuelle senior individuelle cible les soins coûteux et les besoins spécifiques liés à l’âge, avec des options renforcées pour les prothèses auditives et les soins dentaires avancés.
- Les services digitaux et la téléconsultation jouent un rôle croissant dans la gestion du contrat et les remboursements.
Pour avancinert dans le sens du choix mutuelle le plus adapté à votre foyer, vous pouvez explorer des options de modules personnalisables et vérifier la compatibilité avec les besoins réels des différents membres du foyer. Les liens consultés ci-dessus peuvent être des points de départ utiles pour évaluer les paramètres pertinents et prendre une décision éclairée.
| Critères | Formule famille | Formule individuelle senior |
|---|---|---|
| Soins pédiatriques | Excellente prise en charge | Non applicable |
| Maternité | Garantie complète incluse | Pas prioritaire |
| Prise en charge des maladies chroniques | Modérée | Renforcée |
| Appareillages auditifs et optiques | Standard | Très important |
| Tarification | Tarif dégressif au nombre | Tarif basé sur âge et risques |
Garantie et prise en charge : les critères différenciants et les cas d’usage
Les garanties varient selon le type de mutuelle et les besoins du foyer. En pratique, la mutuelle famille met l’accent sur la pédiatrie, la maternité, l’optique et les soins d’urgence. Cette structure vise à offrir une couverture homogène à tous les membres et à limiter les coûts globaux lorsque la famille est confrontée à des dépenses récurrentes: examens de routine, dentisterie préventive, lunettes pour les enfants et visites médicales annuelles. Les familles bénéficient ainsi d’un cadre où les garanties s’alignent avec les besoins générationnels, tout en conservant un cap budgétaire maîtrisé grâce à des options adaptées et des forfaits globaux.
Pour la mutuelle senior, l’objectif est d’assurer une sécurité renforcée sur les postes où les dépenses augmentent avec l’âge: les soins dentaires avancés, les prothèses auditives, et les séjours hospitaliers prolongés. La prise en charge des dépenses liées aux maladies chroniques est renforcée, avec des plans qui peuvent inclure des consultations spécialisées et un accès facilité à des appareillages techniques. Cette orientation s’appuie sur la réalité du vieillissement démographique: les seniors représentent une part croissante de la population, et les assureurs adaptent leurs offres pour répondre à ces défis tout en restant accessibles. En pratique, cela signifie que les « seniors » bénéficient d’une meilleure prise en charge des dépassements d’honoraires et d’options de prévention adaptées à long terme.
Les services annexes tels que la téléconsultation, les applications mobiles de suivi et les alertes de renouvellement deviennent des critères déterminants. Pour les seniors, la facilité d’accès et la réactivité des remboursements sont des éléments clés de la satisfaction et de l’efficacité du contrat. Pour les familles, ces services renforcent aussi la coordination des soins et la prévention au quotidien, avec une dimension pratique et rassurante pour les parents. Pour mieux comprendre les nuances des garanties et des prestations, il peut être utile de consulter des guides spécialisés et de comparer des offres concrètes qui détaillent les niveaux de remboursement et les plafonds.
Dans le cadre d’un foyer où coexistent plusieurs profils, il existe des approches hybrides qui associant les avantages des deux formules. Certains assureurs proposent des options seniors à intégrer dans un contrat famille, permettant d’obtenir une protection adaptée pour tout le monde sans multiplier les contrats et les frais administratifs. Cette option peut s’avérer particulièrement intéressante lorsque le budget est serré mais que les besoins évoluent avec l’âge des membres du foyer. Pour les familles souhaitant aller plus loin, il peut être pertinent d’examiner les garanties optiques et dentaires, qui représentent des postes sensibles pour les soins courants et les interventions plus lourdes.
Pour guider votre réflexion, voici quelques éléments pratiques à vérifier lors de la comparaison: les plafonds de remboursement, les délais de carence, la couverture en cas d’assurance hospitalisation longue durée, et les conditions liées aux prothèses. Vous pouvez aussi vous appuyer sur des ressources et des comparatifs disponibles en ligne, comme les articles spécialisés et les guides qui analysent les tendances et les meilleures offres du moment. En fin de compte, le choix dépendra de l’équilibre entre les besoins des personnes âgées et ceux des plus jeunes, tout en restant aligné avec les objectifs financiers du foyer.
Avantages économiques et pratiques pour choisir mutuelle adaptée à chaque profil
Au-delà des garanties propres à chaque formule, le coût et la praticité jouent un rôle central dans la décision. Pour un couple avec enfants, une formule famille peut offrir une économie substantielle grâce à l’efficience tarifaire et à la mutualisation des garanties. La couverture globale couvre les besoins variés, de la médecine préventive jusqu’à la prise en charge de soins lourds, tout en préservant une cohérence budgétaire sur l’ensemble du foyer. L’attrait principal réside dans la réduction du coût moyen par personne et dans la simplification administrative, avec un seul interlocuteur et un seul contrat à gérer.
Pour une personne âgée, il est souvent judicieux d’opter pour une mutuelle senior ciblée. En privilégiant les garanties dédiées aux seniors, les remboursements sur les postes coûteux augmentent et la qualité des soins est généralement améliorée. Cette approche permet d’éviter des renoncements coûteux et de sécuriser les parcours de soins sur le long terme. Les options de prévention et les programmes de dépistage précoce gagnent également en importance, facilitant le maintien de la santé et limitant les dépenses futures liées aux maladies chroniques. Enfin, les services additionnels comme la téléconsultation deviennent plus répandus et souvent bien remboursés, ce qui favorise un suivi médical régulier et sans contraintes logistiques lourdes.
Concernant les aspects pratiques, la comparaison des coûts se fait sur plusieurs axes: les primes mensuelles, les franchises éventuelles, les niveaux de remboursement et les plafonds annuels par poste. Il est essentiel de ne pas se limiter à la mensualisation, mais d’examiner le coût réel sur 3 à 5 ans, en tenant compte de l’évolution probable des besoins (par exemple, une augmentation des besoins d’optique pour les enfants ou des prothèses auditives chez le senior au fil des années). De plus, les services annexes tels que les dépistages préventifs, les programmes de vaccination et les soins dentaires préventifs peuvent réduire le coût global et améliorer la qualité de vie. Enfin, les liens et ressources pertinentes peuvent aider à obtenir des éclairages pratiques et des comparaisons concrètes pour choisir mutuelle avec discernement.
Exemple pratique et utile: pour une famille avec un enfant et un senior vivant au domicile, une offre mixte qui combine une couverture famille pour les soins pédiatriques et une extension senior pour les soins spécifiques à l’âge peut offrir un équilibre efficace entre coût et protection. Dans ce cadre, les options d’audit et de personnalisation des garanties permettent d’ajuster le niveau de couverture en fonction des besoins réels et des priorités du foyer. Des ressources telles que Comprendre les avantages et choisir l’option idéale et Couverture dentaire et soins bucco-dentaires offrent des analyses utiles pour éclairer le processus décisionnel et éviter les erreurs courantes.
Pour faciliter la comparaison, voici un rappel des points clés à surveiller lorsque l’on regarde les coûts et la praticité: tarification dégressive selon le nombre d’assurés, prise en charge des soins dentaires et des appareillages pour les seniors, et téléconsultation remboursée avec suivi en ligne. En outre, la disponibilité des services d’aide à la prévention et des programmes de dépistage peut influencer le choix en fonction de la dynamique du foyer. Enfin, il faut veiller à ce que les garanties restent cohérentes avec les besoins, sans multiplier inutilement les postes qui se chevauchent.
En somme, la décision entre formules famille et mutuelle senior dépend de l’évaluation précise des besoins et des coûts sur le long terme. Pour les familles nombreuses, l’option globale et dégressive peut devenir un choix économique et pratique; pour les seniors et les personnes âgées, la priorité peut aller vers les garanties renforcées et la réduction des postes les plus coûteux. Le tout est de trouver l’équilibre entre protection sociale et budget, en privilégiant des prestations adaptées et une expérience utilisateur simple et efficace.
FAQ rapide
Puis-je combiner une mutuelle famille avec une mutuelle senior ?
Oui, certaines mutuelles proposent des options permettant d’intégrer des garanties spécifiques seniors au sein d’un contrat famille afin d’optimiser la couverture du foyer sans multiplier les contrats.
Comment optimiser le choix selon l’âge des membres ?
Pour les jeunes familles, privilégier une mutuelle famille complète est souvent pertinent. Pour les seniors, viser des garanties renforcées sur les postes coûteux comme l’audition et les prothèses est judicieux.
Les téléconsultations sont-elles bien remboursées ?
Oui, la plupart des mutuelles actuelles intègrent la téléconsultation, souvent avec des niveaux de remboursement compétitifs, ce qui facilite l’accès aux soins et le suivi médical.











